

ความสำคัญ
“งบการเงิน” กับ “รายงานทางการเงิน” มักจะถูกใช้แทนกันในทางปฏิบัติ แต่มีความแตกต่างกัน ดังนี้
งบการเงิน: เป็นรายงานที่ทำขึ้นตามมาตรฐานการรายงานทางการเงิน มีรูปแบบ เนื้อหา และ หลักเกณฑ์กำหนดไว้อย่างชัดเจน
รายงานทางการเงิน: ครอบคลุมงบการเงิน และข้อมูลทางการเงินสำคัญ ต้องมีการวิเคราะห์ สรุปผลเพื่อการสื่อสารประกอบการตัดสินใจ
สาระสำคัญ
งบการเงิน: สรุปข้อมูลที่เกิดขึ้นในงวดบัญชีหนึ่งเพื่อสะท้อนฐานะการเงิน ผลการดำเนินงาน และ กระแสเงินสด ความสามารถชำระหนี้ สม่ำเสมอในการใช้นโยบายการบัญชี เปิดเผยข้อมูลอย่างเพียงพอ แสดงข้อมูลได้น่าเชื่อถือและถูกต้อง
รายงานทางการเงิน: เน้นการแปลความหมายมากกว่าการแสดงตัวเลข โดยวิเคราะห์แนวโน้ม ความเสี่ยง และโอกาส เน้นการมองไปข้างหน้า และปรับเนื้อหาให้เหมาะสมกับผู้ใช้
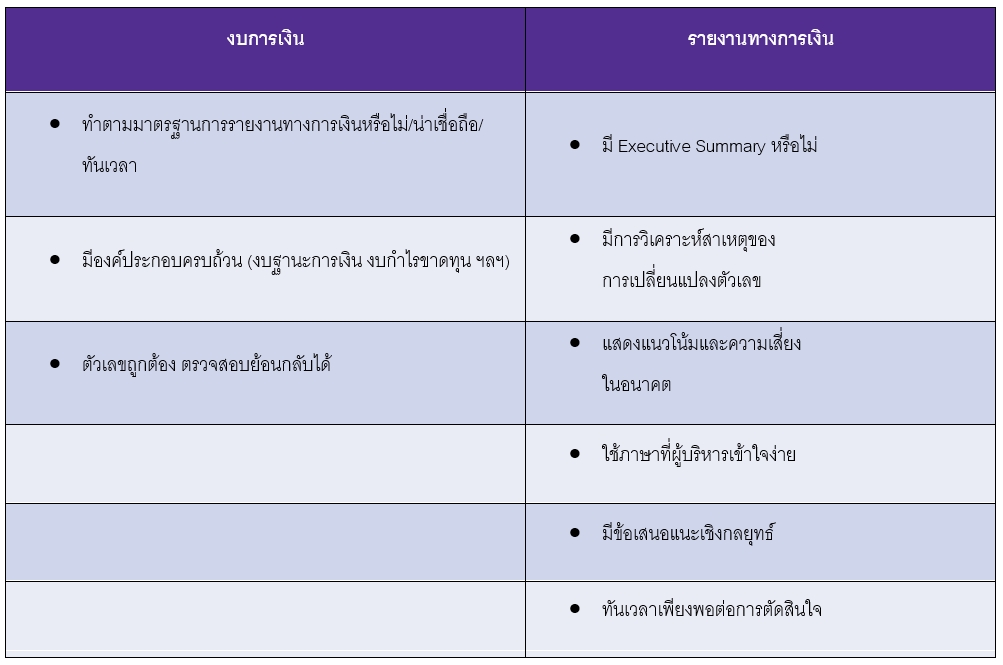
ตัวอย่าง Checklist เพื่อนำเสนอ
แนวทางตรวจสอบความครบถ้วนของข้อมูล
บทสรุปของความแตกต่าง
“งบการเงิน” กับ “รายงานทางการเงิน” สนับสนุนซึ่งกันและกัน งบการเงินเป็นรากฐานของความน่าเชื่อถือ ถูกต้อง ทันต่อเวลา ในขณะที่รายงานทางการเงิน เป็นเครื่องมือในการแปลข้อมูลของ
งบการเงินให้เกิดคุณค่า ต่อการบริหารและการตัดสินใจเชิงกลยุทธ์
“งบการเงิน” คือ Output นักบัญชีจึงต้องขยายผลสู่ “รายงานทางการเงิน” เพื่อสร้าง Outcome ในการตัดสินใจ
สนใจบริการติดต่อ : คุณกัญทิมา หุมากรณ์ 02-596-0500 ต่อ 327




 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :