

เงินบริจาค ≠ เงินส่วนตัว : มูลนิธิ และ สมาคม ควรจัดการบัญชีอย่างไรให้ถูกต้อง
การช่วยเหลือสังคมด้วยเงินบริจาคหรือการอาสาเป็นตัวกลางรับเงินในนามมูลนิธิและสมาคม หากมีเพียง “เจตนาดี” อาจไม่เพียงพอในทางปฏิบัติและทางกฎหมาย เพราะเงินบริจาคถือเป็น “เงินของสาธารณะ” ไม่ใช่เงินส่วนตัวของผู้ก่อตั้ง ประธาน หรือผู้บริหารองค์กร ท่ามกลางความคาดหวังของสังคมที่ให้ความสำคัญกับความโปร่งใส องค์กรการกุศลจึงจำเป็นต้องวางระบบบัญชี ภาษี และการกำกับดูแลให้รัดกุมเพื่อปกป้องทั้งองค์กรและผู้บริหาร
1. วางระบบการเงินและบัญชีให้โปร่งใส ตรวจสอบย้อนกลับได้
หัวใจสำคัญของการบริหารเงินบริจาคคือการแยกทรัพย์สินส่วนตัวออกจากทรัพย์สินขององค์กรอย่างเด็ดขาด
- ห้ามใช้บัญชีส่วนตัวรับบริจาค: ต้องเปิดบัญชีธนาคารในนามมูลนิธิหรือสมาคม พร้อมกำหนดผู้มีอำนาจลงนามให้ชัดเจน การใช้บัญชีส่วนตัวเสี่ยงต่อการปะปนของเงินและตรวจสอบที่มายาก หากมีเหตุจำเป็นสุดวิสัยต้องมีระบบควบคุม หลักฐาน และการอนุมัติจากคณะกรรมการรองรับ รวมถึงระวังการรับโอนเงินแทนผู้อื่นซึ่งอาจพัวพันกับกฎหมายฟอกเงิน
- แยกบทบาทเพื่อสร้างการถ่วงดุล: ควรแบ่งหน้าที่ระหว่าง กรรมการผู้อนุมัติ กรรมการผู้ลงนามจ่ายเงิน และผู้บันทึกบัญชี ออกจากกัน หากเบิกจ่ายเกินวงเงินที่ข้อบังคับกำหนด ต้องนำเข้าที่ประชุมกรรมการเพื่ออนุมัติและบันทึกเป็นรายงานการประชุมทุกครั้ง
- ใช้เงินตรงตามวัตถุประสงค์และเงื่อนไข: เงินที่รับบริจาคมาเพื่อโครงการใด ต้องตรวจสอบเงื่อนไขก่อนนำไปใช้กับโครงการอื่น และต้องจัดทำแผนงาน งบประมาณประจำปี รวมถึงรายงานผลการดำเนินงานให้ชัดเจน
- ทำบัญชีตามกฎหมายและเก็บหลักฐานครบถ้วน: จัดทำบัญชีตาม พ.ร.บ.การบัญชี พ.ศ. 2543 พร้อมเอกสารประกอบทุกรายการ (ใบเสร็จรับเงิน ใบสำคัญจ่าย สัญญาจ้าง) หากซื้อหรือสร้างทรัพย์สินด้วยเงินส่วนตัวแล้วโอนให้มูลนิธิ ต้องทำเอกสารการโอนและการบันทึกบัญชีให้ตรงกัน ระวังการจัดทำเอกสารเท็จหรือบัญชีไม่ตรงความจริง เพราะอาจนำไปสู่ความรับผิดทางอาญาฐานปลอมเอกสาร ยักยอก หรือฉ้อโกง
- ขออนุญาตเปิดรับบริจาคให้ถูกต้อง: ก่อนเปิดรับบริจาคทั้งช่องทางทั่วไปและโซเชียลมีเดีย ต้องตรวจสอบว่าเข้าข่ายต้องขออนุญาตตาม พ.ร.บ.ควบคุมการเรี่ยไร หรือไม่ และออกหลักฐานการรับเงินโดยไม่ปกปิดยอดรายรับ-รายจ่าย
2. เรื่องภาษีและสถานะองค์กรที่ต้องรู้ให้ชัด
มูลนิธิและสมาคมไม่ได้รับยกเว้นภาษีทุกกรณี การจัดการภาษีขึ้นอยู่กับสถานะทางกฎหมายและประเภทของรายได้
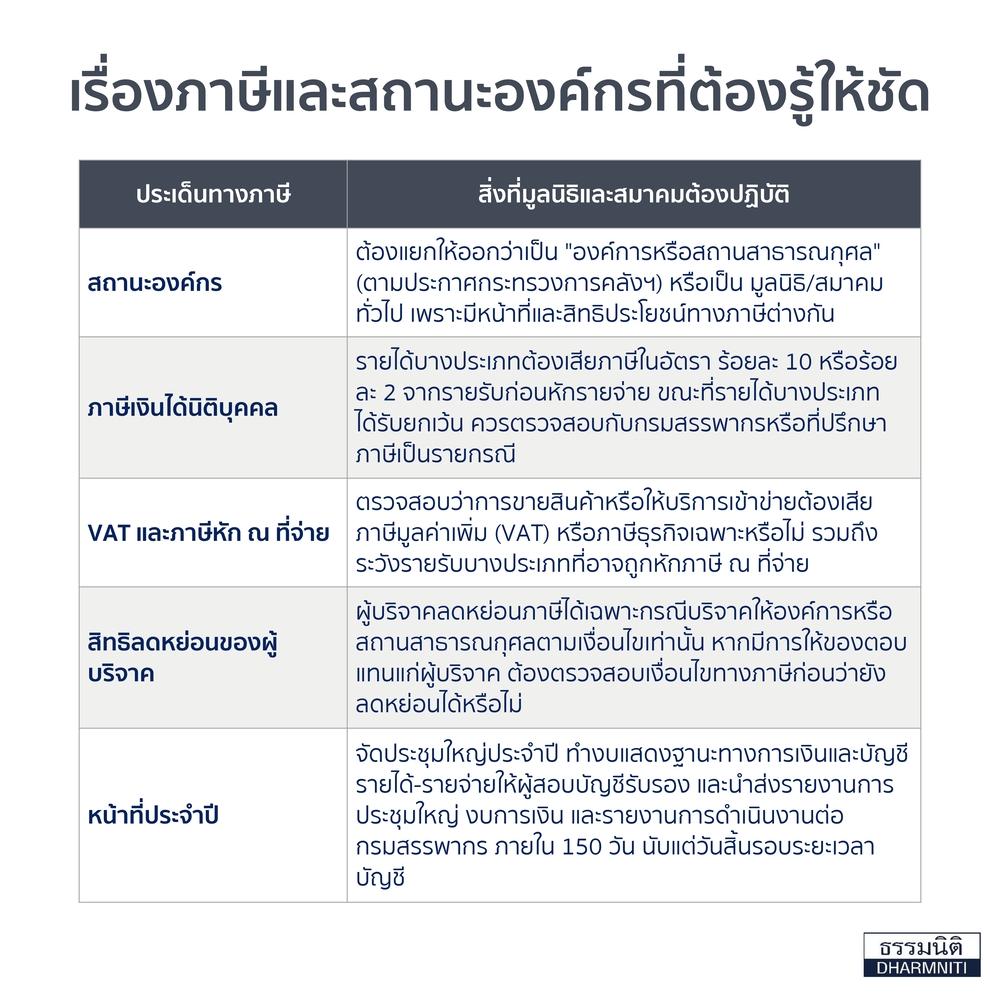
หมายเหตุ: องค์กรต้องแยกบันทึกบัญชีระหว่าง “รายจ่ายเพื่อการกุศลสาธารณะ” (เช่น ศาสนา การศึกษา การพยาบาล สังคมสงเคราะห์) ออกจาก “กิจกรรมเชิงพาณิชย์” (การซื้อขายสินค้าหรือให้บริการที่มีค่าตอบแทนเป็นปกติธุระ) อย่างชัดเจน หากต้องการขอขึ้นทะเบียนเป็นองค์การหรือสถานสาธารณกุศล ต้องเตรียมวัตถุประสงค์ ข้อบังคับ รายชื่อผู้ก่อตั้ง ใบรับรองยอดเงินในบัญชีธนาคาร และหลักฐานการใช้เงินเพื่อการกุศลให้พร้อม
3. ความรับผิดของกรรมการและผู้จัดการ
การเป็นกรรมการหรือผู้จัดการไม่ได้หมายความว่ามีอำนาจดำเนินการได้โดยปราศจากความรับผิดชอบ ข้ออ้างว่า “ไม่รู้” หรือ “ไว้ใจผู้บริหาร” ไม่เพียงพอที่จะทำให้พ้นผิดหากละเลยการกำกับดูแล
- กำหนดขอบเขตอำนาจให้ชัด: ผู้จัดตั้ง กรรมการ และผู้จัดการมีบทบาทต่างกัน ต้องระบุอำนาจลงนามผูกพันและอำนาจอนุมัติค่าใช้จ่ายไว้ในข้อบังคับเป็นลายลักษณ์อักษร
- ความเสี่ยงทางแพ่งและอาญา: หากปล่อยให้มีการใช้อำนาจเกินขอบเขต นำทรัพย์สินหรือเงินบริจาคไปใช้เพื่อประโยชน์ส่วนตัว หรือดำเนินงานนอกวัตถุประสงค์ กรรมการอาจถูกตรวจสอบ ถอดถอน เพิกถอนสถานะ ประเมินภาษี และรับผิดทั้งทางแพ่งและทางอาญา
4. เช็กลิสต์เตรียมพร้อมก่อนถูกตรวจสอบ
หากหน่วยงานรัฐ นายทะเบียน หรือกรมสรรพากรเข้าตรวจสอบ องค์กรควรเตรียมเอกสาร 5 กลุ่มหลักให้พร้อมอยู่เสมอ:
- ด้านกฎหมาย: ข้อบังคับ ระเบียบ ทะเบียนกรรมการ หลักฐานการจดทะเบียนเปลี่ยนแปลง และรายงานการประชุมกรรมการ/ประชุมใหญ่
- ด้านการเงิน: งบแสดงฐานะทางการเงิน บัญชีรายได้-รายจ่ายที่ผู้สอบบัญชีรับรอง และสมุดบัญชีธนาคารทุกเล่มในนามองค์กร
- ด้านหลักฐานรายการ: ใบเสร็จรับเงิน ใบสำคัญจ่าย สัญญาจ้าง และเอกสารการจัดซื้อจัดจ้างครบทุกรายการ (รายจ่ายที่ไม่มีหลักฐานอาจนำไปสู่ความรับผิดของกรรมการ)
- ด้านกิจกรรม: แผนงาน งบประมาณประจำปี และรายงานผลการดำเนินงานที่พิสูจน์ได้ว่าทำตรงตามวัตถุประสงค์
- ด้านภาษี: แบบแสดงรายการภาษี ใบหัก ณ ที่จ่าย และเอกสารแสดงสถานะสาธารณกุศล (ถ้ามี)
Checklist สำหรับกรรมการและผู้จัดการมูลนิธิ
1. มีบัญชีธนาคารในนามองค์กร และกำหนดผู้มีอำนาจลงนามชัดเจน
2. ไม่ใช้บัญชีส่วนตัวรับบริจาค หรือมีระบบควบคุมและหลักฐานรองรับ
3. ข้อบังคับกำหนดวงเงินอนุมัติ และมีรายงานการประชุมกรรมการทุกครั้งที่อนุมัติรายการสำคัญ
4. แยกผู้อนุมัติ ผู้ลงนามจ่ายเงิน และผู้บันทึกบัญชีออกจากกัน
5. ตรวจสอบแล้วว่าการรับบริจาค/เรี่ยไรต้องขออนุญาตหรือไม่
6. ใช้เงินตรงตามวัตถุประสงค์ และแยกเงินโครงการหรือเงินที่ผู้บริจาคกำหนดเงื่อนไข
7. บัญชีและเอกสารประกอบครบ พร้อมรับการตรวจสอบจากนายทะเบียนหรือกรมสรรพากร
8. ยื่นภาษีและส่งรายงานต่อกรมสรรพากรภายในกำหนด
9. เปิดเผยรายรับ–รายจ่ายให้ผู้บริจาคตรวจสอบได้
คำถามที่พบบ่อย (FAQ) สำหรับผู้บริหารมูลนิธิและสมาคม
Q1 : มูลนิธิรับบริจาคผ่านบัญชีส่วนตัวของกรรมการหรือเจ้าหน้าที่ได้หรือไม่?
A1 : ควรหลีกเลี่ยง เพราะเสี่ยงต่อการปะปนเงิน และตรวจสอบที่มายากขึ้น ควรให้เงินบริจาคเข้าบัญชีในนามมูลนิธิ หากมีเหตุจำเป็น ต้องมีหลักฐาน ระบบควบคุม และการอนุมัติจากคณะกรรมการรองรับ
Q2 : มูลนิธิมีหลายบัญชีธนาคารได้หรือไม่?
A2 : มีได้ หากข้อบังคับและมติกรรมการรองรับ และบันทึกทุกบัญชีเข้าระบบบัญชีขององค์กร ไม่ควรมีบัญชีที่มีเงินบริจาคเข้าแต่ไม่ปรากฏในบัญชีของมูลนิธิ
Q3 : “กรรมการอนุมัติ” กับ “กรรมการลงนามจ่ายเงิน” เป็นคนเดียวกันได้หรือไม่?
A3 : ต้องดูข้อบังคับของแต่ละมูลนิธิ แต่ในทางปฏิบัติควรแยกบทบาทเพื่อให้เกิดการถ่วงดุล และลดความเสี่ยงต่อข้อกล่าวหา หากกำหนดให้เป็นคนเดียวกัน ควรมีกลไกตรวจสอบอื่นรองรับ
Q4 : เบิกจ่ายเกินวงเงินที่ข้อบังคับกำหนด ต้องทำอย่างไร?
A4 : ต้องปฏิบัติตามข้อบังคับ เช่น นำเข้าที่ประชุมกรรมการเพื่ออนุมัติหรือรับทราบ และบันทึกในรายงานการประชุม การไม่ปฏิบัติตามอาจถูกตั้งคำถามถึงความถูกต้องของการใช้อำนาจ
Q5 : การเปิดรับบริจาคผ่านโซเชียลมีเดียต้องขออนุญาตหรือไม่?
A5 : ขึ้นกับลักษณะการเรี่ยไรและข้อกฎหมายที่เกี่ยวข้อง (เช่น พ.ร.บ.ควบคุมการเรี่ยไร) ควรตรวจสอบก่อนเปิดรับบริจาคทุกครั้ง รวมถึงดูว่ากิจกรรมอยู่ในวัตถุประสงค์ของมูลนิธิหรือไม่ และเก็บหลักฐานการรับเงินให้ครบ
Q6 : รายได้ของมูลนิธิหรือสมาคมต้องเสียภาษีหรือไม่?
A6 : ขึ้นกับประเภทรายได้และสถานะขององค์กร รายได้บางประเภทเสียภาษีเงินได้นิติบุคคลในอัตราร้อยละ 10 หรือร้อยละ 2 ของรายรับก่อนหักรายจ่าย และมีรายรับบางประเภทที่ไม่ถือเป็นรายรับเพื่อเสียภาษี ควรตรวจสอบกับกรมสรรพากรหรือที่ปรึกษาภาษีเป็นรายกรณี
Q7 : ผู้บริจาคลดหย่อนภาษีได้ทุกกรณีหรือไม่?
A7 : ไม่ใช่ทุกกรณี ต้องดูว่าผู้รับบริจาคเป็นองค์การหรือสถานสาธารณกุศลตามเงื่อนไขหรือไม่ และหากมีการให้ของตอบแทนผู้บริจาค ต้องตรวจสอบว่ายังลดหย่อนได้หรือไม่
Q8 : สร้างอาคารด้วยเงินส่วนตัวแล้วโอนให้มูลนิธิภายหลัง ต้องระวังอะไร?
A8 : ต้องมีเอกสารชัดเจนว่าใครเป็นเจ้าของ ณ เวลาใด จัดทำสัญญา การโอน และการบันทึกบัญชีให้ตรงกัน และต้องแยกให้ออกว่าส่วนใดเป็นเงินส่วนตัว ส่วนใดเป็นเงินมูลนิธิ เพื่อป้องกันข้อพิพาทและข้อสงสัยในภายหลัง
Q9 : ไม่มีหลักฐานการใช้จ่ายเงิน มีความเสี่ยงอย่างไร?
A9 : บัญชีและรายงานการเงินจะขาดความน่าเชื่อถือ ผู้ตรวจสอบอาจไม่ยอมรับรายจ่าย และผู้บริหารอาจต้องชี้แจงหรือรับผิดตามกฎหมาย จึงควรเก็บใบเสร็จ ใบสำคัญจ่าย และเอกสารอนุมัติทุกครั้ง
Q10 : มูลนิธิที่ถูกตั้งคำถามจากสังคม ควรทำอะไรเป็นอันดับแรก?
A10 : ควรรวบรวมข้อเท็จจริงและเอกสารให้ครบ ชี้แจงอย่างโปร่งใสตามข้อมูลที่ตรวจสอบได้ ให้คณะกรรมการเข้ามากำกับดูแล และพิจารณาให้ผู้สอบบัญชีหรือที่ปรึกษากฎหมาย/ภาษีเข้าตรวจสอบอย่างเป็นอิสระ ทั้งนี้ควรหลีกเลี่ยงการรับบริจาคเพิ่มจนกว่าจะชัดเจนว่าระบบควบคุมพร้อม
ความโปร่งใสไม่ใช่ภาระของคนทำงานสังคม แต่คือ “เกราะป้องกัน” ที่ช่วยคุ้มครองทั้งกรรมการ ผู้จัดการ และรักษาความเชื่อมั่นของผู้บริจาคไว้ได้ในระยะยาว
หลักสูตรอบรมแนะนำสำหรับผู้ที่ต้องการเจาะลึกเรื่องบัญชี ภาษี และกฎหมายมูลนิธิ
- เจาะปัญหาภาษี และการตรวจสอบภาษี มูลนิธิ สมาคม ทั้งเป็น / ไม่เป็น องค์การหรือสาธารณกุศล (วิทยากร: อาจารย์ชุมพร เสนไสย) วันที่ 11 ธ.ค. 2569 เวลา 09.00 – 16.30 น. ณ โรงแรมจูบีลี เพรสทีจน์ รัชดาภิเษก
- เจาะปัญหากฎหมายมูลนิธิ สมาคม การบริหารงาน และความรับผิดชอบของกรรมการและผู้จัดการ วันที่ 15 ธ.ค. 2569 เวลา 09.00 – 16.00 น. ณ โรงแรมอินเตอร์คอนติเนนตัล กรุงเทพ (ฝั่งตึกฮอลิเดย์ อินน์)


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :