

รางวัลงานเลี้ยงบริษัท เช่น การจับสลากแจกของให้พนักงาน มีประเด็นภาษีที่ต้องพิจารณา ทั้งในด้านการบันทึกเป็นรายจ่ายของบริษัท ภาษีเงินได้นิติบุคคล และภาษีมูลค่าเพิ่ม คอนเทนต์นี้อธิบายหลักเกณฑ์สำคัญว่า ค่าใช้จ่ายจากของรางวัลในงานเลี้ยงจะถือเป็นรายจ่ายของบริษัทได้ในกรณีใด และต้องดำเนินการอย่างไรให้ถูกต้องตามหลักภาษี
หลักเกณฑ์
การซื้อสินค้ามาจับสลากแจกพนักงานในงานเลี้ยงสัมมนา จะถือเป็นรายจ่ายบริษัทได้ ต้องมีระเบียบสวัสดิการที่ชัดเจน กำหนดให้พนักงานทุกคนมีสิทธิได้รับ โดยไม่เลือกปฏิบัติ
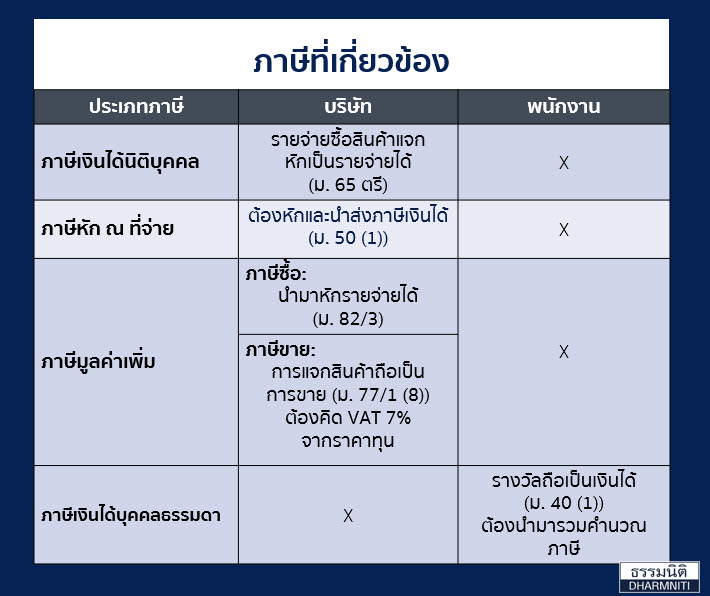
บริษัทสามารถใช้ประโยชน์สำหรับรายจ่ายดังกล่าวในการคำนวณเพื่อเสียภาษีเงินได้นิติบุคคลและภาษีมูลค่าเพิ่มได้
ภาษีที่เกี่ยวข้อง
อ่านบทความนี้เพิ่มเติมใน เอกสารภาษีอากร ฉบับเดือนกุมภาพันธ์ 2569
พร้อมบทความที่น่าสนใจ โดยนักเขียนผู้เชี่ยวชาญกว่า 20 ท่าน
อ่านบทความอื่นๆ
ระวังโทษปรับ-จำคุก! หากได้รับรางวัลเป็น “ทองคำ” แล้วไม่ยื่นภาษี
รู้หรือไม่? จัดชิงโชค เสี่ยงผิดกฎหมาย
นักขายต้องรู้! เรียก ค่าคอมมิชชั่น อย่างไร ไม่ให้พลาด เพราะเรื่อง “อายุความ”


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :