

นักบัญชี กับ ESG Reporting
นักบัญชีต้องเป็นผู้นำการรายงาน ESG เพื่อสะท้อนการบริหารความเสี่ยงและสร้างมูลค่าระยะยาว ขององค์กร
1. ผู้รวบรวมและสอบทานข้อมูล
เช็กความถูกต้องของข้อมูลคาร์บอนและห่วงโซ่คุณค่า
2. ผู้วางระบบการควบคุมภายในด้าน ESG
ป้องกันการรายงานข้อมูลบิดเบือน
3. ผู้แปลความหมาย
แปลงความเสี่ยงด้านสิ่งแวดล้อม ให้เป็นตัวเลขผลกระทบทางการเงิน
4. โครงสร้างและการเปิดเผยข้อมูล ESG
รับมือมาตรฐานสากล TCFD และ ISSB
มาตรฐาน IFRS S1 และ IFRS S2
IFRS S1 (General Requirements for Disclosure of Sustainability-related Financial Information)
ข้อกำหนดที่บังคับให้องค์กรต้องเปิดเผย “ความเสี่ยงและโอกาส” ด้านความยั่งยืนทั้งหมดที่มีผลต่อต้นทุนและเงินทุน
IFRS S2 (Climate-related Disclosures)
มาตรฐานเฉพาะเจาะจงเรื่องการเปลี่ยนแปลงสภาพภูมิอากาศ บังคับให้รายงานการปล่อยก๊าซเรือนกระจกครอบคลุมทั้ง Scope 1, 2 และ Scope 3 รวมถึงการประเมินความทนทานของกลยุทธ์องค์กร
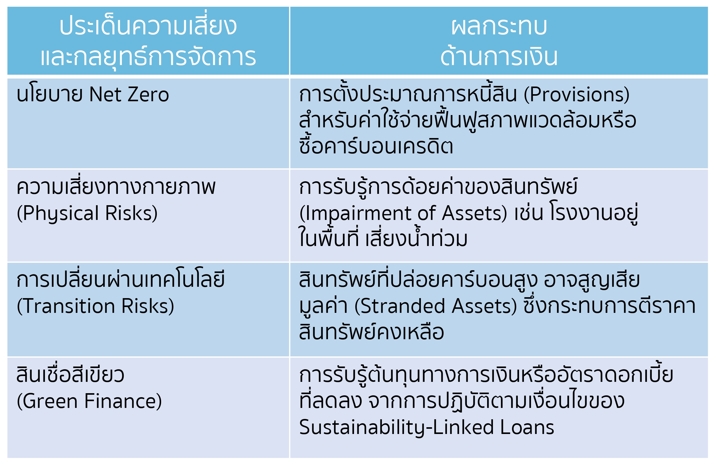
กลไกทางการเงิน กับ ESG Reporting


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :