

คู่มือ เช็กลิสต์ปิดบัญชีประจำปี 2569
สำหรับนิติบุคคลรอบระยะเวลาบัญชีสิ้นสุดวันที่ 31 ธันวาคม 2569
บทสรุปและ 6 ขั้นตอนหลัก
การปิดบัญชีสิ้นปื สำหรับรอบบัญชีสิ้นสุด 31 ธันวาคม 2569 ต้องดำเนินการตาม 6 ขั้นตอนหลัก เพื่อให้งบการเงินถูกต้องตามมาตรฐานรายงานทางการเงินและสอดคล้องกับข้อกำหนดของกรมสรรพากรและกรมพัฒนาธุรกิจการค้า (DBD) ดังนี้
1. การเตรียมตัวก่อนสิ้นปี (พ.ย. – ธ.ค.) : สะสางงานค้าง เคลียร์เงินทดรองจ่าย และประเมินประมาณการกำไรเพื่อวางแผนภาษี
2. การตรวจนับ ณ วันสิ้นปี (31 ธ.ค.) : ตรวจนับสินค้าคงเหลือ เงินสด และจัดทำงบกระทบยอดเงินฝากธนาคาร (Bank Reconciliation)
3. การบันทึกรายการปรับปรุงสิ้นงวด (Adjusting Entries) : คำนวณค่าเสื่อมราคา ตั้งค่าเผื่อหนี้สงสัยจะสูญ ปรับปรุงอัตราแลกเปลี่ยน และตั้งค่าใช้จ่ายค้างจ่าย
4. จัดการรายการพิเศษเทศกาล : ตรวจสอบภาระภาษีของขวัญปีใหม่ กระเช้าลูกค้า และงานเลี้ยงสวัสดิการพนักงาน
5. ปิดบัญชีและจัดทำงบการเงิน : รวบรวมเอกสารและกระดาษทำการส่งให้ผู้สอบบัญชี (Auditor) ตรวจสอบรับรอง
6. ปฏิบัติตามกฎหมายและภาษีอากร : จัดประชุม AGM, ยื่นแบบ ภ.ง.ด.1ก/50, นำส่ง บอจ.5 และงบการเงินต่อ DBD
ปฏิทินกำหนดเวลาตามกฎหมายและภาษีอากร (รอบบัญชีปี 2569)
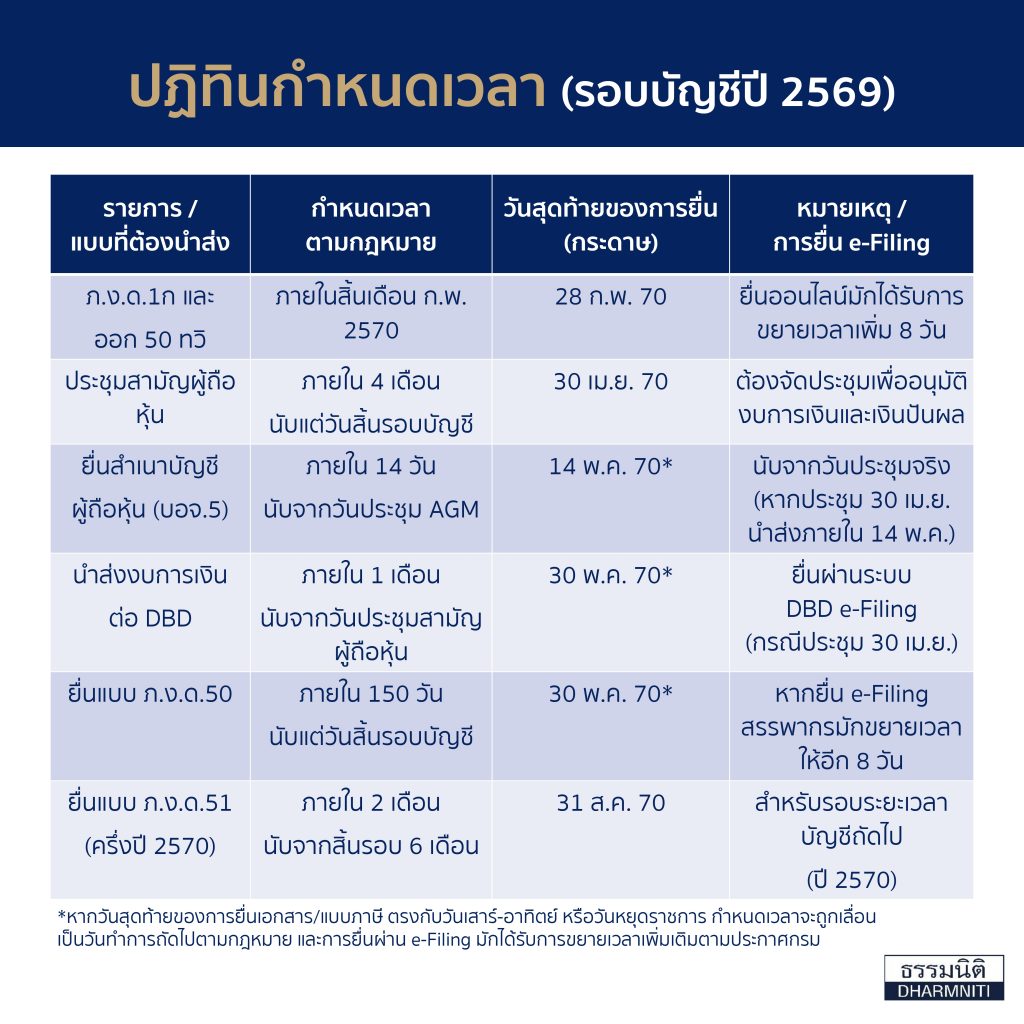
ข้อสังเกตเรื่องกำหนดเวลา: หมายเหตุ: หากวันสุดท้ายของการยื่นเอกสาร/แบบภาษี ตรงกับวันเสาร์-อาทิตย์ หรือวันหยุดราชการ กำหนดเวลาจะถูกเลื่อนเป็นวันทำการถัดไปตามกฎหมาย และการยื่นผ่าน e-Filing มักได้รับการขยายเวลาเพิ่มเติมตามประกาศกรม
รายละเอียดการปฏิบัติงาน
ระยะที่ 1 : ก่อนสิ้นปี (พฤศจิกายน – ธันวาคม)
- ตรวจสอบรายการค้างและบัญชีพัก: สะสางบัญชีพัก (Suspense Account) ตรวจสอบรายการลงบัญชีผิดหมวด และเร่งติดตามเอกสารค้างบันทึก
- ติดตามลูกหนี้และเจ้าหนี้: สอบทานรายงานอายุลูกหนี้ (Aging Report) ติดตามหนี้ค้างชำระ และส่งหนังสือยืนยันยอด (Balance Confirmation)
- วางแผนภาษีบริษัท: ทบทวนรายจ่ายต้องห้ามตามประมวลรัษฎากร (ม.65 ตรี) และประมาณการกำไรสุทธิเพื่อวางแผนภาษี
- เคลียร์เงินสดย่อย/เงินทดรอง: เร่งรัดให้พนักงานนำใบเสร็จมาเคลียร์เงินทดรองจ่าย (Advance) ให้ครบถ้วนก่อนสิ้นปี
- นัดหมายผู้สอบบัญชี: กำหนดวันเข้าตรวจนับสินค้าคงเหลือร่วมกัน และวางตารางส่งมอบกระดาษทำการ
.
ระยะที่ 2 : ณ วันสิ้นปี (31 ธันวาคม)
- การตรวจนับสินค้าคงเหลือ (Stock Taking): เข้าตรวจนับจริงร่วมกับ Auditor ปรับปรุงผลต่างสินค้า (Stock Short/Over) และประเมินมูลค่าตามราคาทุนหรือมูลค่าสุทธิที่จะได้รับที่ต่ำกว่า (NRV)
- การตรวจนับเงินสด: ตรวจนับเงินสดคงเหลือ ณ วันสิ้นงวด และทำรายงานการตรวจนับเงินสด (Cash Count Sheet)
- งบกระทบยอดเงินฝากธนาคาร (Bank Reconciliation): จัดทำงบกระทบยอดทุกบัญชีธนาคาร ณ 31 ธ.ค. และตรวจสอบเช็คค้างนำฝาก/เช็คค้างจ่ายที่ค้างนาน
- การตัดยอดรายได้และค่าใช้จ่าย (Cut-off Test): ตรวจสอบใบส่งสินค้า/ใบกำกับภาษีช่วงปลายเดือน ธ.ค. ถึงต้น ม.ค. เพื่อบันทึกรายได้-ค่าใช้จ่ายให้ตรงงวด (Accrual Basis)
.
ระยะที่ 3: รายการปรับปรุงสิ้นงวด (Adjusting Entries)
- ค่าเสื่อมราคาและค่าตัดจำหน่าย: คำนวณตามทะเบียนสินทรัพย์ถาวร และตรวจสอบสินทรัพย์ชำรุด/เลิกใช้งานเพื่อตัดจำหน่ายหรือตั้งสำรองด้อยค่า
- ค่าใช้จ่ายจ่ายล่วงหน้า / รายได้รับล่วงหน้า: ปรับปรุงตัดจ่ายตามส่วนของงวดเวลา เช่น ค่าประกันภัย ค่าบริการซอฟต์แวร์รายปี
- ค่าใช้จ่ายค้างจ่าย / รายได้ค้างรับ: บันทึกรายจ่ายที่เกิดขึ้นแล้วแต่ยังไม่ได้ชำระ เช่น โบนัสพนักงาน, ค่าสอบบัญชี (Audit Fee), ค่าสาธารณูปโภค
- ค่าเผื่อหนี้สงสัยจะสูญ: ตั้งสำรองตามนโยบายบัญชีและรายงาน aging ลูกหนี้
- ปรับปรุงอัตราแลกเปลี่ยน (FX Gain/Loss): ประเมินมูลค่าสินทรัพย์/หนี้สินเงินตราต่างประเทศ ณ วันสิ้นงวด ตามอัตราถัวเฉลี่ย ธปท.
- ประมาณการหนี้สินผลประโยชน์พนักงาน: ปรับปรุงตาม TAS 19 / NPAEs
- ภาษีเงินได้รอการตัดบัญชี & สัญญาเช่า: บันทึก Deferred Tax และ TFRS 16 (สำหรับกิจการ PAEs)
.
ระยะที่ 4: รายการพิเศษช่วงเทศกาลปีใหม่ (Holiday Season)
- ของขวัญ / กระเช้าปีใหม่มอบให้ลูกค้า: ถือเป็น ‘ค่ารับรอง’ หักรายจ่ายได้ตามจ่ายจริงแต่ไม่เกิน 2,000 บาท/คน/ครั้ง (รวม VAT แล้ว) โดยภาษีซื้อถือเป็นภาษีซื้อต้องห้าม ไม่สามารถขอคืนได้ และไม่ต้องหัก ณ ที่จ่าย
- ของขวัญ / สวัสดิการมอบให้พนักงาน: เป็นรายจ่ายบริษัทได้หากมีระเบียบสวัสดิการชัดเจน แต่มูลค่าของขวัญถือเป็น ‘ประโยชน์เพิ่ม’ ของพนักงาน ต้องนำมารวมคำนวณภาษีหัก ณ ที่จ่าย (ภ.ง.ด.1)
- งานเลี้ยงปีใหม่และการจับฉลาก: ค่าจัดงานเลี้ยงเป็นสวัสดิการลงรายจ่ายได้ ของขวัญ/เงินรางวัลที่พนักงานจับฉลากได้ถือเป็นประโยชน์เพิ่ม ต้องนำไปคำนวณ ภ.ง.ด.1
.
ระยะที่ 5: การปิดบัญชี งบการเงิน และส่งผู้สอบบัญชี
- โอนปิดบัญชี: โอนปิดหมวดรายได้และค่าใช้จ่ายเข้าบัญชีกำไรขาดทุน และยกยอดสุทธิไปบัญชีกำไร (ขาดทุน) สะสม
- กระทบยอดภาษีประจำปี (Tax Reconciliation): เปรียบเทียบยอดขายใน ภ.พ.30 รวม 12 เดือน กับรายได้ทางบัญชีใน ภ.ง.ด.50 (หากมีผลต่างต้องมีตารางกระทบยอด) และตรวจสอบ ภ.ง.ด.1, 2, 3, 53
- ปรับปรุงกำไรทางภาษี (Tax Adjustment): จัดทำตารางบวกกลับ (Add-back) เช่น ค่ารับรองส่วนเกิน, ค่าปรับ/เงินเพิ่มทางภาษี, รายจ่ายไม่มีใบเสร็จสมบูรณ์
- จัดทำงบการเงินและส่งมอบ Auditor: ออกงบแสดงฐานะการเงิน งบกำไรขาดทุน งบกระแสเงินสด หมายเหตุประกอบงบ และจัดเตรียม Working Papers ส่งให้ผู้สอบบัญชี
.
รายการเอกสารที่ต้องเตรียมให้ผู้สอบบัญชี (Auditor Checklist)
- เงินสดและธนาคาร: Bank Statement ทุกบัญชีครบ 12 เดือน, งบกระทบยอดเงินฝากธนาคาร, ใบตรวจนับเงินสดย่อย
- ลูกหนี้และเจ้าหนี้: รายงาน Aging ลูกหนี้/เจ้าหนี้, หนังสือตอบยืนยันยอด (Balance Confirmation)
- สินค้าและสินทรัพย์: ใบตรวจนับสินค้าคงเหลือ (Stock Sheet), ทะเบียนสินทรัพย์ถาวร (Fixed Asset Register) พร้อมรายละเอียดค่าเสื่อมราคา
- สัญญาและเอกสารสำคัญ: สัญญาเช่า, สัญญากู้ยืมเงิน, สัญญาซื้อขายสำคัญ, รายงานการประชุมคณะกรรมการ/ผู้ถือหุ้น
- ภาษีอากร: แบบ ภ.พ.30 พร้อมใบเสร็จ (ม.ค.–ธ.ค.), แบบ ภ.ง.ด.1, 2, 3, 53 และ ภ.ง.ด.51
.
ข้อผิดพลาดที่พบบ่อยในการปิดบัญชี (Common Pitfalls)
- การตัดยอดไม่ตรงงวด (Cut-off Error): บันทึกรายได้หรือค่าใช้จ่ายข้ามงวด ส่งผลให้ผลการดำเนินงานคลาดเคลื่อน
- ลืมบันทึกค่าใช้จ่ายค้างจ่าย: ทำให้กำไรสุทธิสูงเกินจริง และเสียภาษีมากกว่าความเป็นจริง
- ไม่ได้ทำงบกระทบยอดธนาคารเป็นประจำ: ทำให้ไม่พบรายการเงินโอนเข้า-ออกที่ยังไม่ได้บันทึกบัญชี
- เอกสารภาษีไม่ครบถ้วน: ใบกำกับภาษีซื้อสูญหาย หรือไม่มีหนังสือรับรอง 50 ทวิ เสี่ยงถูกบวกกลับเป็นรายจ่ายต้องห้าม
.
ข้อปฏิบัติด้านวิชาชีพนักบัญชี (Professional Compliance)
- การเก็บชั่วโมงพัฒนาความรู้ต่อเนื่อง (CPD): ผู้ทำบัญชีต้องสะสมชั่วโมง CPD ให้ครบอย่างน้อย 12 ชั่วโมง/ปี (เป็นวิชาบัญชีไม่น้อยกว่า 6 ชั่วโมง) และแจ้งผ่านระบบ e-Accountant ของ DBD ภายในกำหนด
- การสำรองข้อมูล (Data Backup): สำรองฐานข้อมูลโปรแกรมบัญชี (Express, SAP, ERP) เข้าสู่ Cloud / External Hard Drive และจัดเก็บเอกสารภาษีใส่กล่องดรรชนีพร้อมสืบค้น
.
คำถามที่พบบ่อย (FAQ)
Q: ควรเริ่มเตรียมปิดบัญชีตั้งแต่เมื่อไร?
A: ควรเริ่มเตรียมตัวตั้งแต่ไตรมาส 4 (เดือนพฤศจิกายน) โดยเร่งสะสางงานค้าง เคลียร์เงินทดรองจ่าย และนัดหมายผู้สอบบัญชีล่วงหน้า
Q: ยื่นแบบ ภ.ง.ด.50 ภายในเมื่อไร?
A: ภายใน 150 วันนับแต่วันสิ้นรอบบัญชี สำหรับรอบสิ้นสุด 31 ธ.ค. 2569 ยื่นแบบกระดาษภายใน 30 พ.ค. 2570 (หากยื่น e-Filing มักขยายเวลาให้อีก 8 วัน)
Q: ต้องประชุมผู้ถือหุ้น (AGM) ภายในกี่เดือนหลังสิ้นปีบัญชี?
A: ตามประมวลกฎหมายแพ่งและพาณิชย์ ต้องจัดประชุม AGM ภายใน 4 เดือนนับแต่วันสิ้นรอบบัญชี (ภายใน 30 เม.ย. 2570)
Q: ของขวัญปีใหม่ให้ลูกค้า นำมาหักเป็นรายจ่ายทางภาษีได้หรือไม่?
A: หักได้ตามเกณฑ์ค่ารับรอง ไม่เกิน 2,000 บาท/คน/ครั้ง (รวม VAT แล้ว) โดยภาษีซื้อถือเป็นภาษีซื้อต้องห้าม ไม่สามารถนำมาขอคืนได้



 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :