

กลุ่มเครื่องมือทางการเงิน (Financial Instruments Updates)
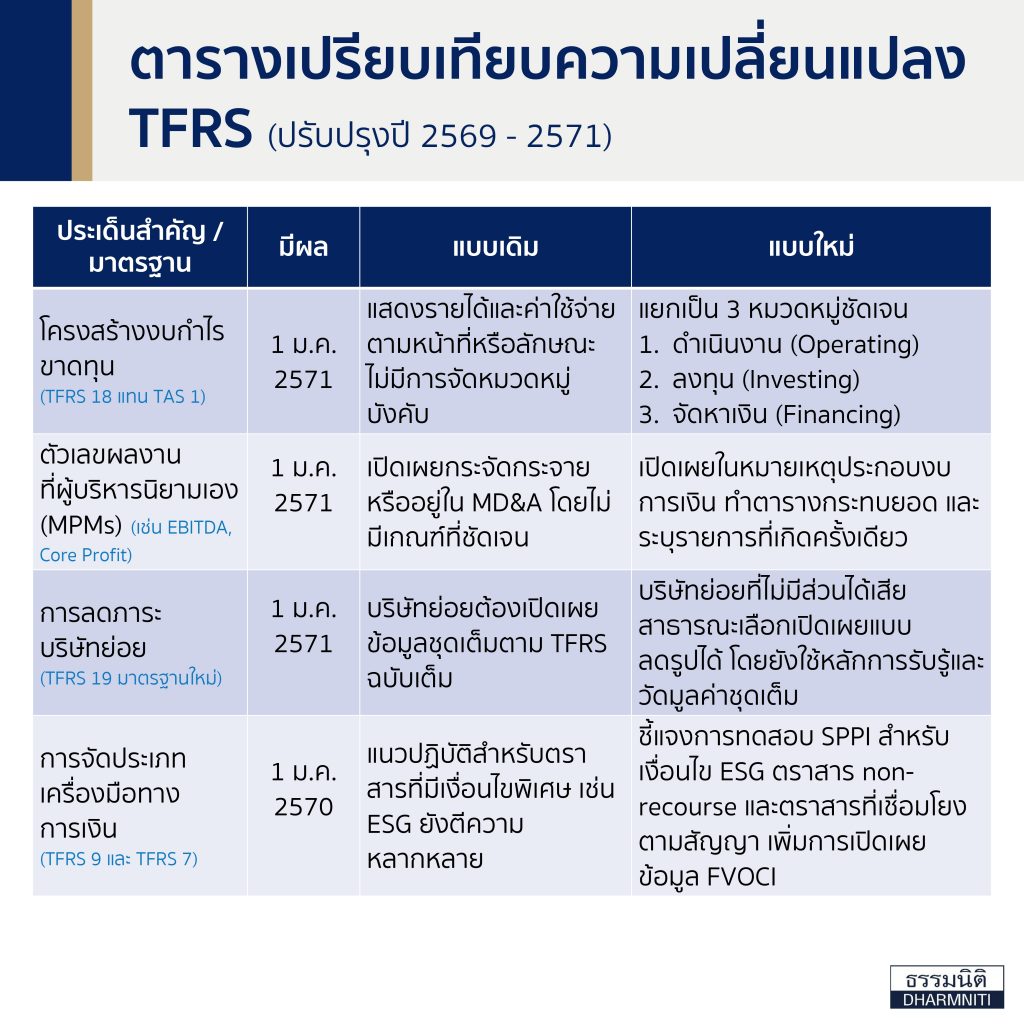
TFRS 9 & TFRS 7 (จัดประเภทและเปิดเผยข้อมูล) : เน้นย้ำเกณฑ์การทดสอบลักษณะของกระแสเงินสดตามสัญญา (SPPI Test) สำหรับสินทรัพย์ทางการเงินที่มีเงื่อนไขพิเศษ (เช่น หุ้นกู้ที่มีเงื่อนไข ESG หรือตราสารหนี้ดิจิทัล)
การประเมินการด้อยค่า (ECL) : ปรับปรุงแนวทางการใช้ข้อมูลพยากรณ์อนาคต (Forward-looking information) ในการคำนวณผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ให้มีความสมเหตุสมผลและสะท้อนภาวะเศรษฐกิจจริงมากขึ้น
การบัญชีป้องกันความเสี่ยง (Hedge Accounting) : เพิ่มความยืดหยุ่นในทางปฏิบัติสำหรับการบริหารความเสี่ยงขององค์กร
กลุ่มงบการเงินรวมและการปรับโครงสร้างธุรกิจ
ปรับปรุงเพื่อลดความสับสนในการทำรายการภายในกลุ่มบริษัทและการควบรวมกิจการ
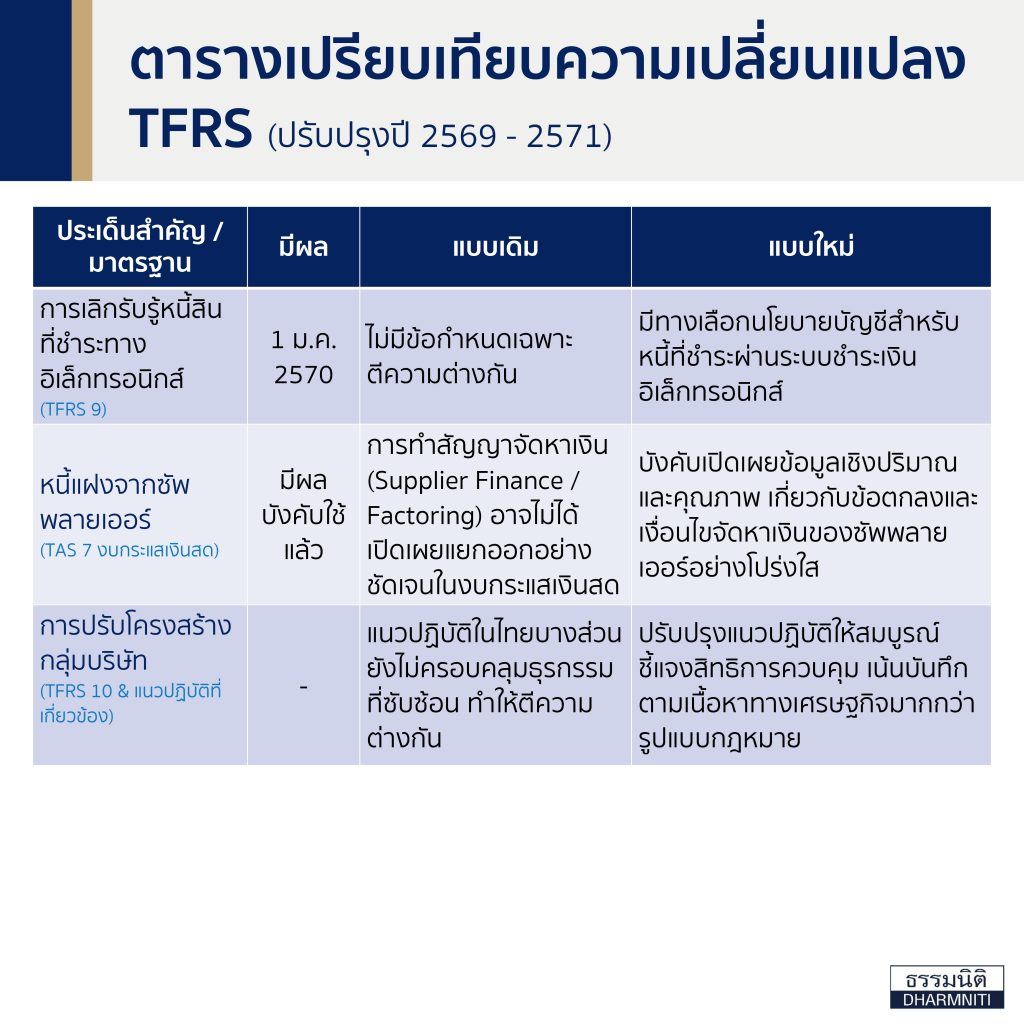
TFRS 10 (งบการเงินรวม) : ชี้แจงสิทธิในการควบคุม (Control) และเกณฑ์การรวมงบสำหรับโครงสร้างผู้ถือหุ้นที่ซับซ้อน
แนวปฏิบัติการรวมธุรกิจภายใต้การควบคุมเดียวกัน: ปรับเกณฑ์บัญชีสำหรับการโอนย้ายสินทรัพย์หรือเปลี่ยนโครงสร้างผู้ถือหุ้นภายในกลุ่มบริษัท (เช่น การ Spin-off หรือปรับโครงสร้างก่อนเข้าตลาดหลักทรัพย์) ให้สะท้อน “เนื้อหาทางเศรษฐกิจมากกว่ารูปแบบทางกฎหมาย”
กลุ่มมาตรฐานสากลด้านอื่นๆ
TFRS 1 (การนำมาตรฐานการรายงานทางการเงินมาใช้เป็นครั้งแรก) : ปรับปรุงข้อยกเว้นสำหรับบริษัทที่กำลังจะเข้าสู่ระบบมาตรฐานชุดใหญ่ (PAEs) ให้ทำได้ง่ายขึ้น
TAS 7 (งบกระแสเงินสด) : มีการปรับปรุงข้อกำหนดเรื่องการเปิดเผยข้อมูลเกี่ยวกับข้อตกลงการจัดหาเงินของซัพพลายเออร์ (Supplier Finance Arrangements) เพื่อให้ผู้ใช้งบเห็นภาระหนี้แฝงของกิจการ
TFRS 18 เปลี่ยนรูปแบบงบกำไรขาดทุนให้ชัดเจนขึ้น
มุ่งให้ข้อมูลผลการดำเนินงานมีโครงสร้างชัดเจน
จัดประเภทรายได้และค่าใช้จ่ายเป็น 3 หมวด
1. Operating: กิจกรรมดำเนินงาน
2. Investing: กิจกรรมลงทุน
3. Financing: กิจกรรมจัดหาเงิน
กำหนดผลรวมย่อยที่สำคัญ
1. Operating Profit or Loss
2. Profit or Loss before Financing and Income Taxes
เปิดเผยตัวชี้วัด MPMs
ตัวชี้วัดผลการดำเนินงานที่ผู้บริหารกำหนดเอง ต้องเปิดเผยในหมายเหตุประกอบงบการเงิน พร้อมคำอธิบาย วิธีคำนวณ และตารางกระทบยอด
TFRS 19 ทางเลือกการเปิดเผยข้อมูลแบบลดลงสำหรับบริษัทย่อย
ช่วยลดภาระการจัดทำข้อมูล โดยยังคงหลักเกณฑ์การรับรู้รายการ และการวัดมูลค่าตามมาตรฐานที่เกี่ยวข้อง
ใครอาจเข้าเกณฑ์ ?
บริษัทย่อยที่ไม่มีส่วนได้เสียต่อสาธารณะ (ไม่มี Public Accountability) และมีบริษัทใหญ่จัดทำงบการเงินรวมเพื่อเผยแพร่ต่อสาธารณะ
ลดอะไร ?
ลดข้อกำหนดด้านการเปิดเผยข้อมูลบางรายการ เมื่อเข้าเงื่อนไขและเลือกใช้มาตรฐานนี้
ข้อควรจำ TFRS 19 ไม่ได้เปลี่ยนหลักการรับรู้และวัดมูลค่ารายการ แต่เป็นการปรับลดการเปิดเผยข้อมูล



 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :