

การจ่ายสวัสดิการค่ารักษาพยาบาล
การจ่ายสวัสดิการค่ารักษาพยาบาล มีภาระผูกพันทางกฎหมาย และภาษีอากร หากองค์กรและพนักงานไม่เข้าใจหลักเกณฑ์เงื่อนไข ที่กฎหมายกำหนด อาจต้องนำไปสู่ความผิดพลาดในการยื่น เช่น
1. ยื่นแบบแสดงรายการภาษีผิดพลาด
2. ถูกประเมินภาษีย้อนหลัง
3. เสียสิทธิประโยชน์ทางภาษี
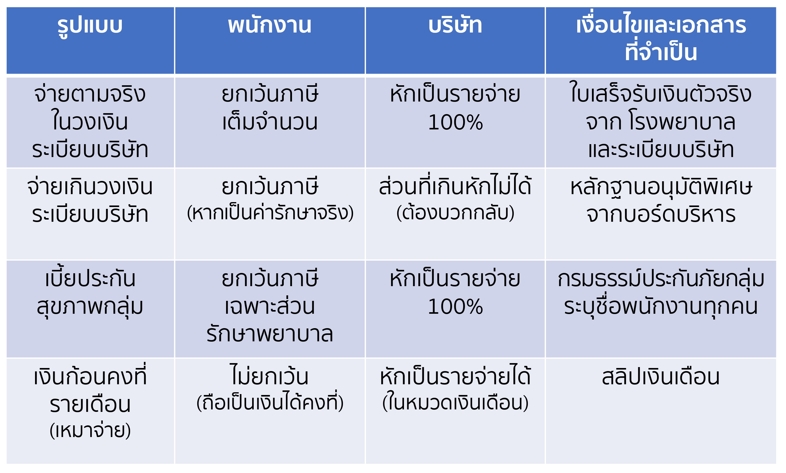
ภาระภาษีสวัสดิการค่ารักษาพยาบาล รูปแบบต่างๆ และการจัดการภาระภาษี
ข้อควรระวัง
การจ่ายเงินลักษณะเหมาจ่าย
ไม่ได้ป่วยจริง ถือเป็นเงินได้ของพนักงาน ต้องหักภาษี ณ ที่จ่าย และเสียภาษีเต็มจำนวน
ระเบียบสวัสดิการไม่ครอบคลุม
ให้สิทธิเฉพาะระดับบริหาร สรรพากรมองเป็นการให้เฉพาะบุคคล บริษัทเสียสิทธิหักเป็นรายจ่าย
ขาดใบเสร็จรับเงินต้นฉบับ
ใบรับรองแพทย์หรือสำเนา ไม่เพียงพอต่อการพิสูจน์รายจ่าย ตามหลักภาษี
วางแผนภาษีและการจัดทำเอกสาร
แนวทางปฏิบัติเพื่อป้องกันความเสี่ยงทางภาษีและบริหารต้นทุนให้ มีประสิทธิภาพสูงสุด
ร่างระเบียบบริษัท (Welfare Policy)
ทำเป็นลายลักษณ์อักษร ประกาศให้ทราบตั้งแต่วันแรกที่ทำงาน
พัฒนาระบบตรวจสอบเอกสาร (Internal Control)
ใบเสร็จที่เบิกต้องระบุชื่อ-สกุล วันที่รักษา และยอดค่าใช้จ่ายชัดเจน
ใช้ระบบดิจิทัล (e-Welfare)
คุมวงเงินคงเหลือของพนักงานแบบเรียลไทม์ ป้องกันการจ่ายเกินระเบียบโดยไม่ตั้งใจ



 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :