

TSA for LCE คือมาตรฐานการสอบบัญชีสำหรับกิจการที่มีความซับซ้อนน้อย (Less Complex Entities) ซึ่งออกแบบให้กระชับ เป็นลำดับขั้นตอนที่ชัดเจน และตัดประเด็นที่ซับซ้อนที่ไม่เกี่ยวข้องออก โดยยังคงระดับความเชื่อมั่นของการสอบบัญชีเช่นเดียวกับมาตรฐาน TSA ฉบับเต็ม คอนเทนต์นี้อธิบายความหมายของ TSA for LCE รวมถึงประเภทกิจการที่ไม่สามารถใช้มาตรฐานดังกล่าว และผลกระทบที่เกี่ยวข้องกับผู้สอบบัญชีและผู้บริหารหรือเจ้าของกิจการ
TSA for LCE คืออะไร
TSA for LCE (Thai Standards on Auditing for Less Complex Entities) คือ มาตรฐานการสอบบัญชีสำหรับ “กิจการที่มีความซับซ้อนน้อย” โดยออกแบบให้
1. กระชับ
2. เป็นลำดับขั้นตอนชัดเจน
3. ตัดเรื่องซับซ้อนที่ไม่เกี่ยวข้องออก
ซึ่งมีเป้าหมายคือ “ให้การสอบบัญชีเหมาะสมกับขนาดและความซับซ้อนของกิจการ” แต่ยังคงระดับความเชื่อมั่นเช่นเดียวกับ TSA ฉบับเต็ม
7 ประเภทกิจการที่ “ห้ามใช้”
กลุ่มกิจการที่ห้ามใช้มาตรฐาน TSA for LCE ได้แก่
(1) กิจการที่มีหลักทรัพย์จดทะเบียนในตลาดหลักทรัพย์
(2) สถาบันการเงินรับฝาก
(3) บริษัทประกันภัย
(4) กองทุนผลประโยชน์พนักงาน
(5) กองทุนรวมและกองทุนการลงทุน
(6) กิจการที่กฎหมายห้ามใช้โดยเฉพาะเจาะจง
(7) การสอบบัญชีงบการเงินรวมของกลุ่มกิจการ เว้นแต่จะตรงเงื่อนไขข้อยกเว้นบางประการ
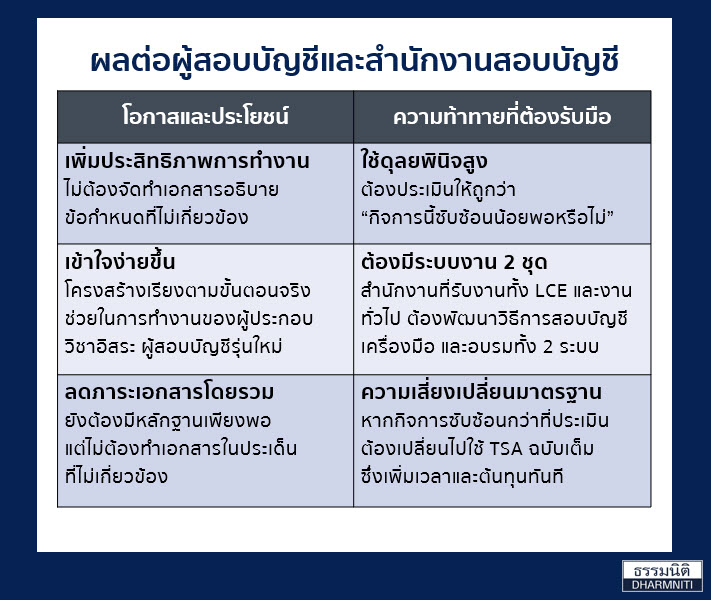
ผลต่อผู้สอบบัญชีและสำนักงานสอบบัญชี
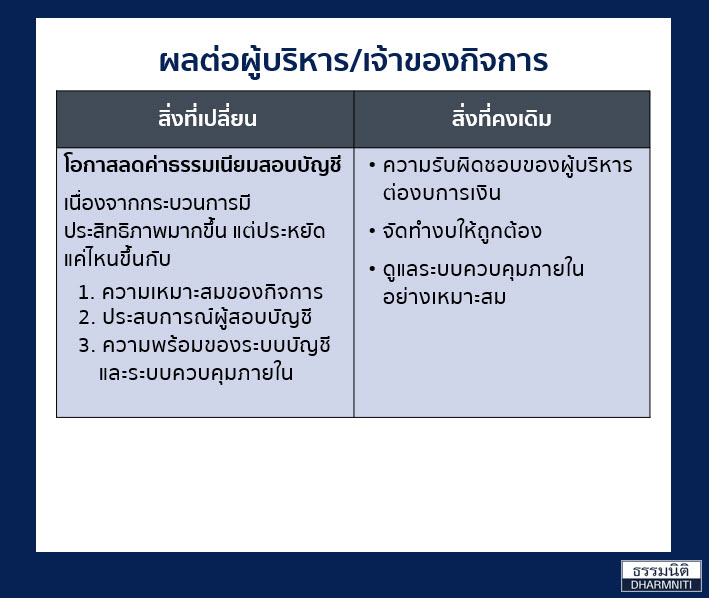
 ผลต่อผู้บริหาร/เจ้าของกิจการ
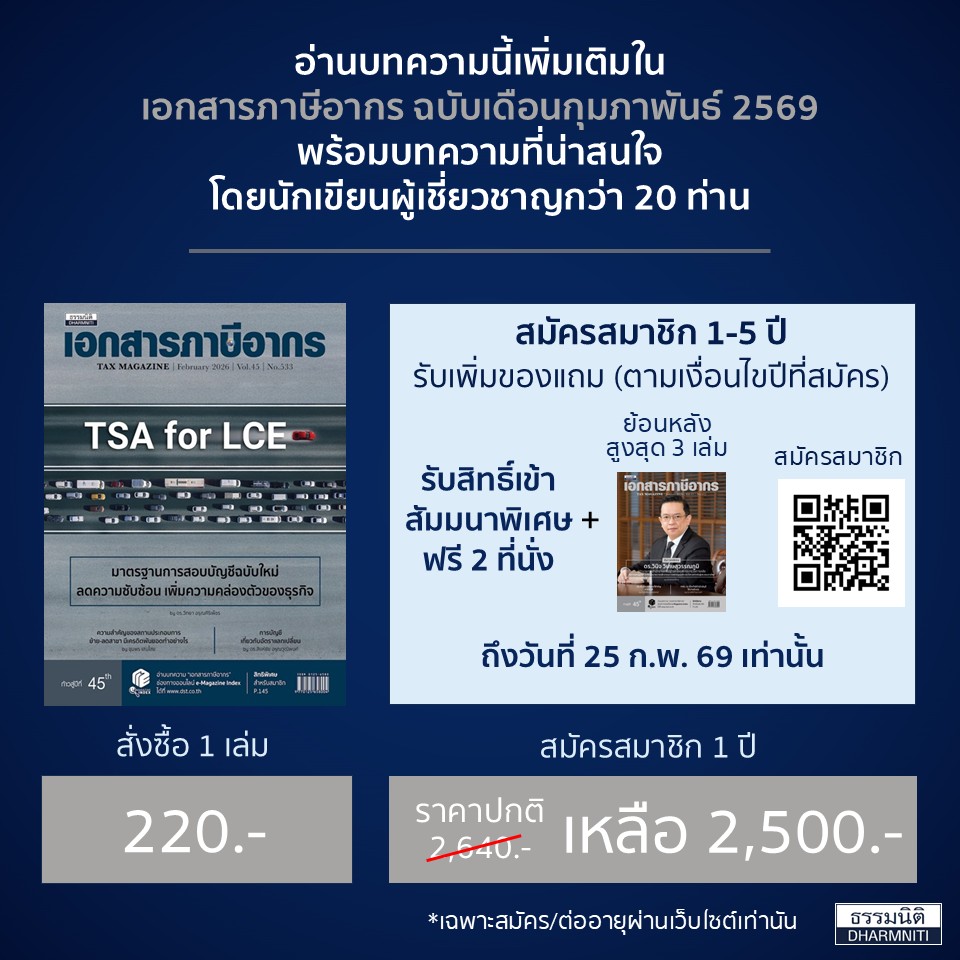
อ่านบทความนี้เพิ่มเติมใน เอกสารภาษีอากร ฉบับเดือนกุมภาพันธ์ 2569
พร้อมบทความที่น่าสนใจ โดยนักเขียนผู้เชี่ยวชาญกว่า 20 ท่าน
สนใจบริการติดต่อ : คุณกัญทิมา หุมากรณ์ 02-596-0500 ต่อ 327
อ่านบทความอื่นๆ
Digital Audit ยกระดับงานสอบบัญชี
Special Audit คืออะไร ? ต่างจากการตรวจสอบปกติของผู้สอบบัญชีอย่างไร?
เตรียมพร้อมก่อนนับสต๊อกกับผู้สอบบัญชีฯ


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :