

องค์ประกอบหลัก
ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Tax) เป็นเครื่องมือสำคัญ ในการจัดเก็บภาษีของกรมสรรพากร กำหนดให้ผู้จ่ายเงิน มีหน้าที่ หักภาษีไว้บางส่วนจากยอดเงินที่ต้องจ่าย นำส่งให้แก่กรมสรรพากรภายในระยะเวลาที่กฎหมายกำหนด ซึ่งมีองค์ประกอบหลัก 4 ประการ
1. ผู้จ่ายเงิน (มีหน้าที่หักและนำส่ง)
2. เงินได้พึงประเมิน (ต้องเข้าเงื่อนไข)
3. ผู้รับเงิน (ถูกหักภาษี)
4. อัตราภาษี (ตามที่กฎหมายกำหนด)
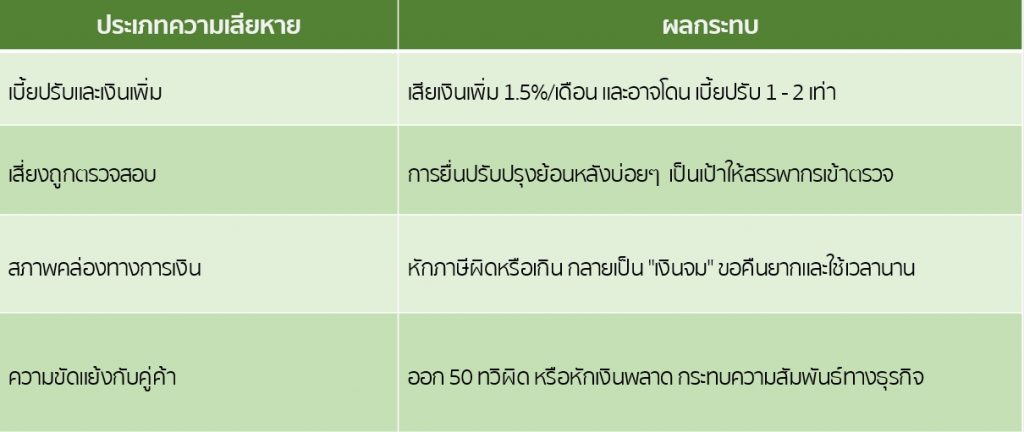
ความเสี่ยงและผลกระทบต่อธุรกิจ
ขั้นตอนตรวจสอบก่อนยื่นแบบ (Pre-Validation)
ลดปัญหาความสับสนเรื่อง ภาษีหัก ณ ที่จ่าย ด้วย 4 ขั้นตอน Pre-Validation
1. 3-Way Matching เช็กเอกสารให้ตรงกันก่อนเซ็น
2. Tax Categorization แยกประเภทเงินได้ตามงานของบริษัท
3. Reconciliation กระทบยอด บัญชี vs ภาษี (ทุกสิ้นเดือน)
4. Vendor Verification เช็กประวัติคู่ค้า เลือกยื่น ภ.ง.ด.3 หรือ 53
ตัวอย่าง ปัญหาที่พบบ่อยและทางแก้ไข
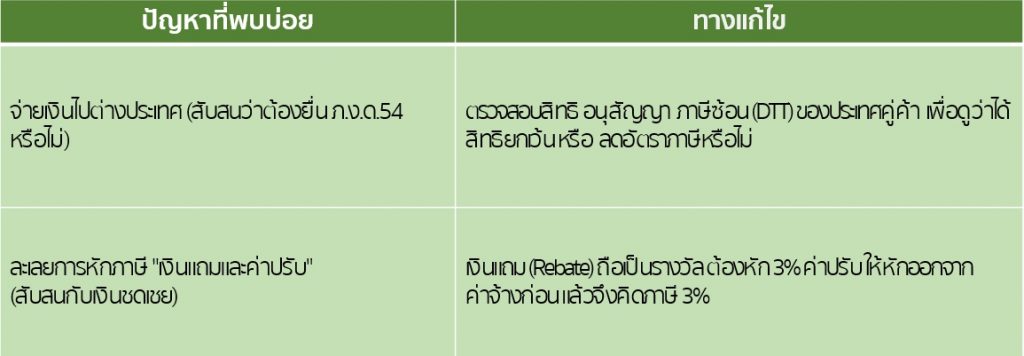
ปัญหาภาษีหัก ณ ที่จ่าย ยังมีประเด็นที่ซับซ้อนอีกมาก ศึกษาแนวทางปฏิบัติได้ใน ฉบับเดือนสิงหาคม 2569


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :