

ภาระภาษี จ้างผู้บริหารต่างชาติ
หลักเกณฑ์สำคัญ
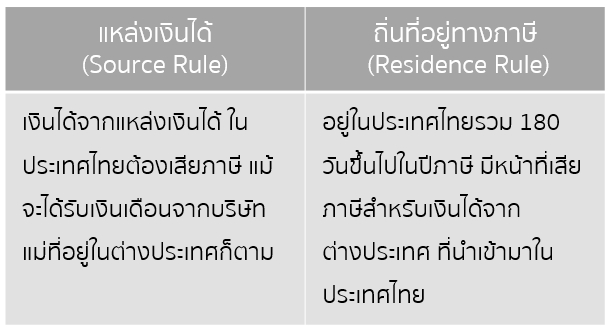
สิทธิประโยชน์ต้องเสียภาษี
ค่าตอบแทนที่ได้รับจากนายจ้าง เงินเดือน รวมถึงสิทธิประโยชน์ เช่น
– เช่าที่พัก
– รถประจำตำแหน่งและค่าน้ำมัน (ใช้ส่วนตัว)
– ค่าเล่าเรียนบุตร
– ค่าเดินทางกลับประเทศ (Home Leave)
– ค่าภาษีที่นายจ้างชำระแทน
หากประเมินมูลค่าเป็นตัวเงินได้ ต้องนำมารวมเพื่อคำนวณภาษีด้วย
เรื่องสำคัญควรตรวจสอบ
– เข้ามาปฏิบัติงานในประเทศไทยหรือไม่
– พำนักในประเทศไทยเกิน 180 วัน ในปีภาษี หรือไม่
– มีเงินได้หรือสิทธิประโยชน์ที่ต้องนำมาคำนวณภาษีหรือไม่
– บริษัทเป็นผู้รับภาระภาษีแทนหรือไม่
– มีสิทธิได้รับประโยชน์ตามอนุสัญญาภาษีซ้อน (DTA) หรือไม่


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :