

เบี้ยเลี้ยง กับ ค่าล่วงเวลา (OT) ต่างกันอย่างไร ? ไขข้อข้องใจคนทำงาน
เบี้ยเลี้ยง คืออะไร?
เบี้ยเลี้ยง (Allowance) หรือ เบี้ยเลี้ยงเดินทาง คือ เงินส่วนที่นายจ้างจ่ายให้พนักงานเพื่อชดเชยค่าใช้จ่ายที่เกิดขึ้นจริงจากการที่พนักงานต้องเดินทางไปปฏิบัติงานนอกสถานที่ตั้งปกติของบริษัท เช่น ไปต่างจังหวัด หรือไปต่างประเทศ
หลักเกณฑ์สำคัญของเบี้ยเลี้ยง
อัตราการจ่าย : ไม่มีกฎหมายแรงงานบังคับขั้นต่ำตายตัว ขึ้นอยู่กับนโยบายสวัสดิการของแต่ละบริษัท หรืออ้างอิงตามเกณฑ์กระทรวงการคลัง
การเสียภาษี : ได้รับยกเว้นภาษีตาม ประมวลรัษฎากร มาตรา 42(1) หากเป็นเบี้ยเลี้ยงที่จ่ายเนื่องจากการปฏิบัติงานตามหน้าที่, จ่ายตามความจำเป็น, และจ่ายในอัตราที่ไม่เกินเกณฑ์ที่สรรพากรกำหนด (หากจ่ายแบบเหมาจ่ายและไม่มีหลักฐานการเดินทางที่ชัดเจน สรรพากรจะมองเป็นรายได้ที่ต้องเสียภาษี)
ประกันสังคม: ไม่ต้องนำมารวมคำนวณเพื่อหักเงินสมทบประกันสังคม (เนื่องจากไม่ใช่ค่าจ้างในการทำงานปกติ)
ค่าล่วงเวลา (OT) คืออะไร ?
ค่าล่วงเวลา หรือที่คนทำงานเรียกติดปากว่า “โอที” (Overtime) คือ เงินที่นายจ้างจ่ายให้แก่ลูกจ้างเมื่อมีการทำงานนอกเวลาทำงานปกติ หรือทำงานในวันหยุด
หลักเกณฑ์สำคัญของค่าล่วงเวลา (OT)
อัตราการจ่าย : กฎหมายบังคับให้จ่ายเป็นอัตราก้าวหน้าตามประเภทวันและเวลา เช่น ทำงานล่วงเวลาในวันทำงานปกติ = ได้ไม่น้อยกว่า 1.5 เท่า ของค่าจ้างรายชั่วโมง
ทำงานในวันหยุด (ในเวลาทำงานปกติ) = ได้ 1-2 เท่า (ขึ้นอยู่กับว่าเป็นพนักงานรายเดือนหรือรายวัน) ทำงานล่วงเวลาในวันหยุด = ได้ไม่น้อยกว่า 3 เท่า
การเสียภาษี : เงินค่า OT ถือเป็นรายได้ตามประมวลรัษฎากร มาตรา 40(1) “ต้องนำไปคำนวณภาษีเงินได้บุคคลธรรมดา” และต้องถูกหักเงินสมทบประกันสังคมตามปกติ
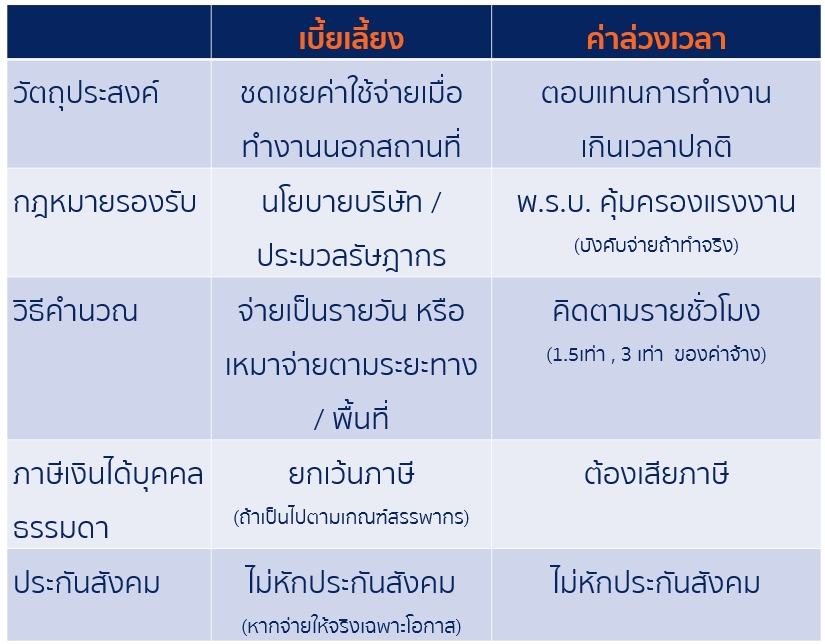
เบี้ยเลี้ยง vs ค่าล่วงเวลา (OT)
FAQ สำหรับคนทำงาน
Q: บริษัทจ่าย “เบี้ยเลี้ยง” ให้แล้ว จะไม่จ่าย “ค่าล่วงเวลา (OT)” ได้ไหม?
A: ไม่ได้ หากพนักงานไปทำงานนอกสถานที่ (ได้เบี้ยเลี้ยง) แต่ในวันนั้นต้องทำงานเกินเวลาทำงานปกติด้วย นายจ้างมีหน้าที่ต้องจ่ายทั้ง “เบี้ยเลี้ยง” และ “ค่าล่วงเวลา (OT)” แยกกัน กฎหมายไม่มีบทบัญญัติให้นายจ้างเหมาจ่ายเบี้ยเลี้ยงเพื่อทดแทน OT ได้ การตกลงไม่จ่าย OT ถือว่าขัดต่อกฎหมายแรงงานและตกเป็นโมฆะ
Q: เวลาที่ใช้นั่งรถหรือเดินทางไปต่างจังหวัด นับเป็นเวลา OT ไหม?
A: ช่วงเวลาเดินทาง ไปทำงานต่างท้องที่ในวันหยุด พนักงานรายเดือนจะได้ค่าจ้างปกติ แต่ไม่มีสิทธิ์ได้ค่าล่วงเวลา (OT) ระหว่างเดินทาง เว้นแต่จะตกลงกันไว้เป็นอย่างอื่นในสัญญาจ้าง แต่เมื่อไปถึงหน้างานและเริ่มลงมือทำงานนอกเวลาปกติแล้ว จึงจะเริ่มนับเวลาเป็น OT
Q: เบี้ยเลี้ยงแบบไหนที่พนักงานต้องเสียภาษี?
A: เบี้ยเลี้ยงที่ต้องเสียภาษีคือ เบี้ยเลี้ยงเหมาจ่ายประจำตำแหน่ง หรือเงินที่ให้พนักงานทุกเดือนเท่าๆ กันโดยที่พนักงานไม่ได้เดินทางไปไหนจริง (สรรพากรจะถือว่าเป็นประโยชน์เพิ่มหรือเงินเดือน) ส่วนเบี้ยเลี้ยงที่จะ ยกเว้นภาษี ต้องเป็นการจ่ายเมื่อมีการเดินทางไปปฏิบัติงานจริง มีเอกสารขออนุมัติเดินทาง และอัตราที่จ่ายต้องสมเหตุสมผลตามเกณฑ์
สนใจบริการติดต่อ : คุณกัญทิมา หุมากรณ์ 02-596-0500 ต่อ 327


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :
 ต่างกันอย่างไร ? ไขข้อข้องใจคนทำงาน)