

งบการเงินคือเครื่องมือเชิงกลยุทธ์ของผู้บริหาร ที่สะท้อนทั้งผลลัพธ์ในอดีต และทิศทางของธุรกิจในอนาคต บทความนี้จะพาคุณมองงบการเงินในมุมที่ลึกขึ้น จากการอ่านตัวเลขแบบนักบัญชี สู่การวิเคราะห์แบบนักลงทุน เข้าใจบทบาทของงบทั้ง 3 ฉบับที่เชื่อมโยงกันเป็นภาพเดียวของธุรกิจ พร้อมกรอบคำถามสำคัญที่ช่วยประเมินคุณภาพกำไร ความเสี่ยง และความยั่งยืนได้อย่างชัดเจน เพราะทุกตัวเลขในงบ กำลังบอกบางอย่างเกี่ยวกับศักยภาพและการตัดสินใจของธุรกิจ
มุมมองงบการเงิน
งบการเงินไม่ใช่เพียง “รายงานปิดงบ” แต่เป็น ผลลัพธ์การตัดสินใจเชิงกลยุทธ์ และเป็นข้อมูลตั้งต้นของการตัดสินใจในอนาคต งบการเงินจึงเป็น “ภาษา” ที่องค์กรใช้สื่อสารกับนักลงทุน
การอ่านงบการเงินจากเอกสารทางเทคนิค เป็น “เครื่องมือคิดเชิงกลยุทธ์” เพื่อให้การตัดสินใจและสื่อสารกับตลาดทุนชัดเจนขึ้น
นักบัญชี vs นักลงทุน
นักบัญชีและนักลงทุนมีจุดเริ่มต้นของคำถามต่างกัน จึงเห็นความหมายของตัวเลขต่างกัน
นักบัญชี
มุมมอง
• พิจารณาความถูกต้องและครบถ้วนของตัวเลข
• ปฏิบัติตามมาตรฐานการบัญชี
การตีความ
• มองว่างบการเงินสะท้อนสถานะทางการเงินอย่างถูกต้อง เป็นรากฐานที่สำคัญของระบบเศรษฐกิจ
นักลงทุน
มุมมอง
• ศักยภาพการเติบโต
• ความสามารถในการทำกำไร
• ความเสี่ยงในกิจการ
การตีความ
• มองว่างบการเงินเป็นหลักฐานประกอบ เพื่อพิสูจน์สมมติฐานประกอบการตัดสินใจในการลงทุน
3 งบ = 3 มุมของธุรกิจ
นักลงทุนจะอ่านงบการเงินเป็น “ระบบความคิดของธุรกิจ” โดยใช้ข้อมูลที่สะท้อนผ่านงบทั้ง 3 ฉบับเชื่อมโยงกัน
1. งบกำไรขาดทุน = ธุรกิจทำเงินได้ไหม?
2. งบแสดงฐานะการเงิน = ธุรกิจแข็งแรงแค่ไหน?
3. งบกระแสเงินสด = ธุรกิจอยู่รอดจริงหรือไม่?
ถ้า 3 งบเล่าเรื่องเดียวกัน = ความเชื่อมั่น
แต่ถ้าเล่าคนละเรื่อง = สัญญาณเตือน
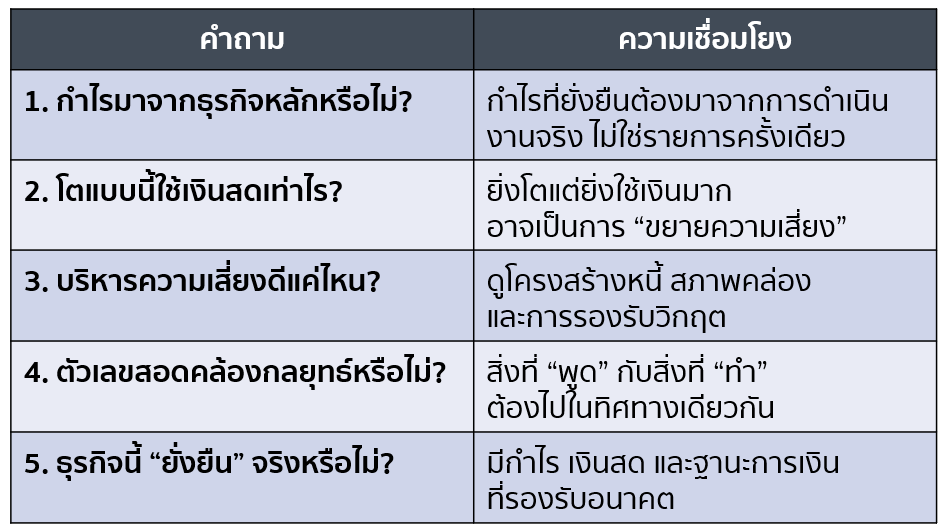
กรอบคิดในการเชื่อมโยงงบการเงิน
นักลงทุนใช้ “คำถาม” เชื่อมโยงงบทั้ง 3 ฉบับ เพื่อประเมินคุณภาพของธุรกิจและผู้บริหาร
อ่านบทความนี้เพิ่มเติมใน เอกสารภาษีอากร ฉบับเดือนมีนาคม 2569
พร้อมบทความที่น่าสนใจ โดยนักเขียนผู้เชี่ยวชาญกว่า 20 ท่าน
อ่านบทความอื่นๆ
4 ข้อผิดพลาดบนงบการเงิน ประเด็นสำคัญทางการบัญชี
การจัดทำงบการเงินในสถานการณ์วิกฤต
ปัญหาลูกหนี้กรรมการจุดอ่อนในงบการเงิน


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :