

เมื่อน้ำท่วมสต๊อก ธุรกิจต้องทำอะไรบ้าง ?
สินค้าที่เสียหายจากน้ำท่วมตัดออกจากบัญชี เป็นค่าใช้จ่ายได้ หากมีหลักฐานครบ และส่วนที่ประกันภัยจ่ายชดเชยต้องนำมาลดผลขาดทุน บทความนี้ สรุปสิ่งที่ห้างร้านและบริษัทควรทำ ทั้งการแจ้งสรรพากร เอกสาร ผลทางภาษี และรายการบัญชีข้อควรระวัง เป็นแนวทางทั่วไป เงื่อนไขเฉพาะน้ำท่วมแต่ละครั้ง (เช่น การขยายเวลายื่นแบบภาษี) กรมสรรพากรมักประกาศเป็นรายเหตุการณ์
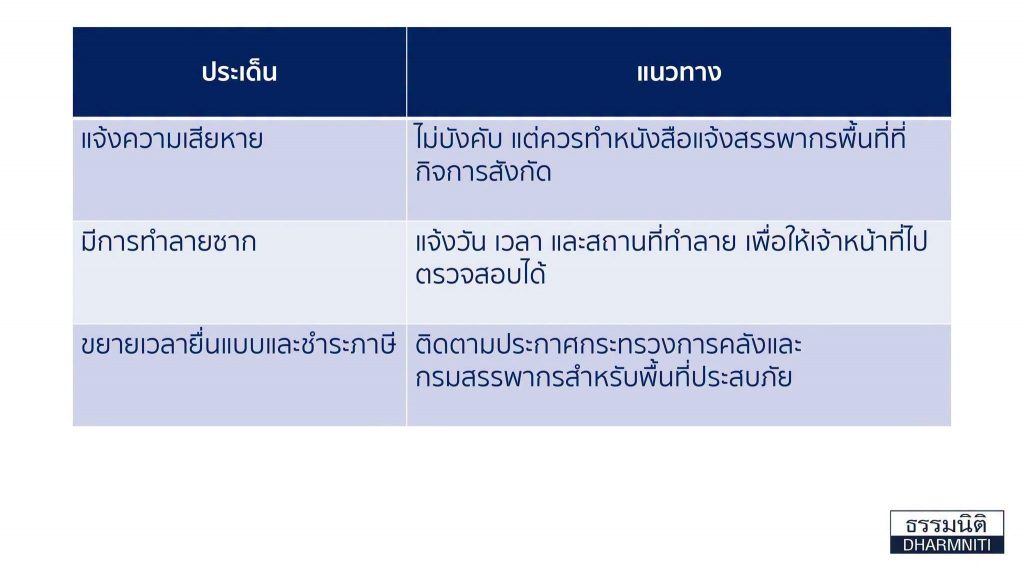
ต้องแจ้งกรมสรรพากรหรือไม่ ?
โดยทั่วไปไม่มีแบบฟอร์มบังคับให้ขออนุมัติก่อนตัดสต๊อกที่เสียหายจากภัยพิบัติ แต่การแจ้งสรรพากรพื้นที่ไว้ล่วงหน้าช่วยให้รัดกุมขึ้น
 เอกสารที่ต้องเตรียม
1. หลักฐานที่ครบถ้วนคือสิ่งที่ทำให้ค่าเสียหายถูกยอมรับเป็นรายจ่ายทางภาษี ควรเก็บไว้ให้พร้อมเมื่อเจ้าหน้าที่ขอตรวจ
2. ภาพถ่ายหรือวิดีโอความเสียหาย ระบุวันที่และสถานที่
3. หนังสือรับรองหรือประกาศเขตภัยพิบัติจากหน่วยงานท้องถิ่นหรือ ปภ.
4. รายงานตรวจนับสต๊อกก่อนและหลังเกิดเหตุ ระบุรายการ จำนวน และต้นทุน
5. ทะเบียนคุมสต๊อกและใบกำกับภาษีซื้อของสินค้าที่เสียหาย
6. มติกรรมการหรือเอกสารอนุมัติตัดจำหน่ายจากผู้มีอำนาจ
7. เอกสารเคลมประกันและผลการพิจารณา (ถ้ามี)
ผลทางภาษี
ค่าเสียหายที่ไม่ได้รับชดใช้ลดกำไรสุทธิได้ และสินค้าที่เสียหายจากภัยธรรมชาติไม่ถือเป็นการขาย จึงไม่ต้องเสียภาษีขาย
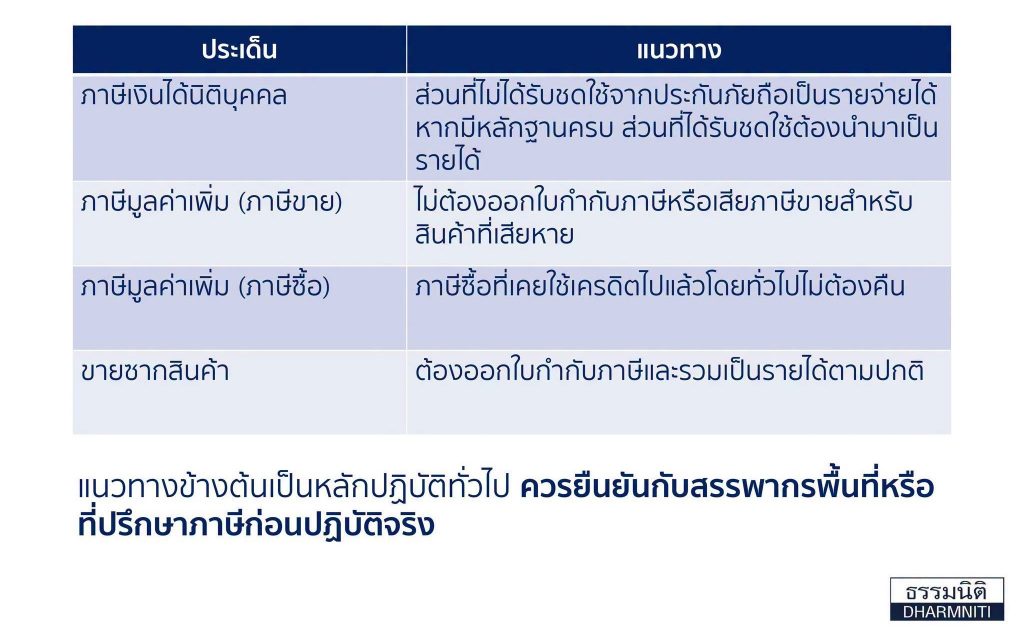
แนวทางข้างต้นเป็นหลักปฏิบัติทั่วไป ควรยืนยันกับสรรพากรพื้นที่หรือที่ปรึกษาภาษีก่อนปฏิบัติจริง
ลงบันทึกบัญชีอย่างไร
ตัดสินค้าที่เสียหายออกจากสินค้าคงเหลือ แล้วรับรู้เป็นขาดทุนจากอุทกภัย ตัวอย่าง (เป็นตัวเลขสมมติ หน่วยเป็นบาท)
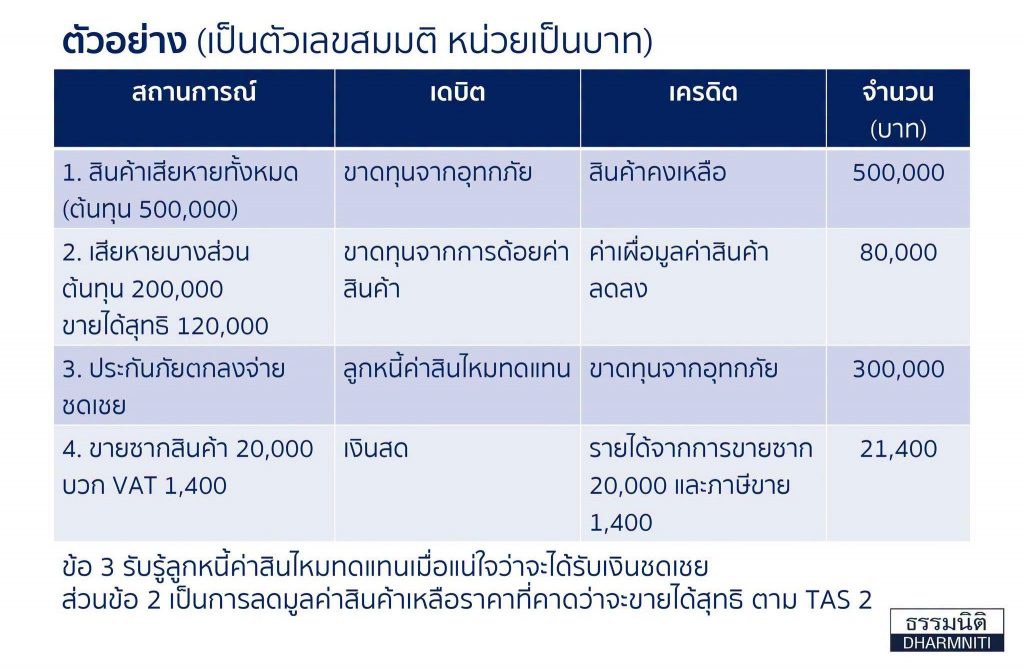
ข้อ 3 รับรู้ลูกหนี้ค่าสินไหมทดแทนเมื่อแน่ใจว่าจะได้รับเงินชดเชย ส่วนข้อ 2 เป็นการลดมูลค่าสินค้าเหลือราคาที่คาดว่าจะขายได้สุทธิ ตาม TAS 2
สรุปและสิ่งที่ต้องพิจารณาเพิ่ม
เก็บหลักฐานให้ครบ ตัดสต๊อกเป็นขาดทุนจากอุทกภัย และหักส่วนที่ประกันชดเชยออก ก็ครบถ้วนตามหลักบัญชีและภาษี
1. ตรวจการด้อยค่าของสินทรัพย์อื่นที่ถูกน้ำท่วม เช่น เครื่องจักรและอุปกรณ์สำนักงาน
2. เปิดเผยเหตุการณ์ในหมายเหตุประกอบงบการเงินหากมีนัยสำคัญ
3. ถ้าน้ำท่วมเกิดหลังวันสิ้นรอบบัญชีแต่ก่อนอนุมัติงบ ให้ถือเป็นเหตุการณ์ภายหลังรอบระยะเวลารายงาน ตาม TAS 10
4. ติดตามประกาศมาตรการภาษีของกรมสรรพากรสำหรับพื้นที่ประสบภัย
บทความนี้เป็นแนวทางทั่วไป ไม่ใช่คำปรึกษาด้านภาษีหรือกฎหมาย ควรให้ผู้สอบบัญชี หรือที่ปรึกษาภาษียืนยันก่อนปฏิบัติจริง


 โทรศัพท์ : (02) 596-0500
 โทรสาร : (02) 596-0539
 อีเมล์ :